
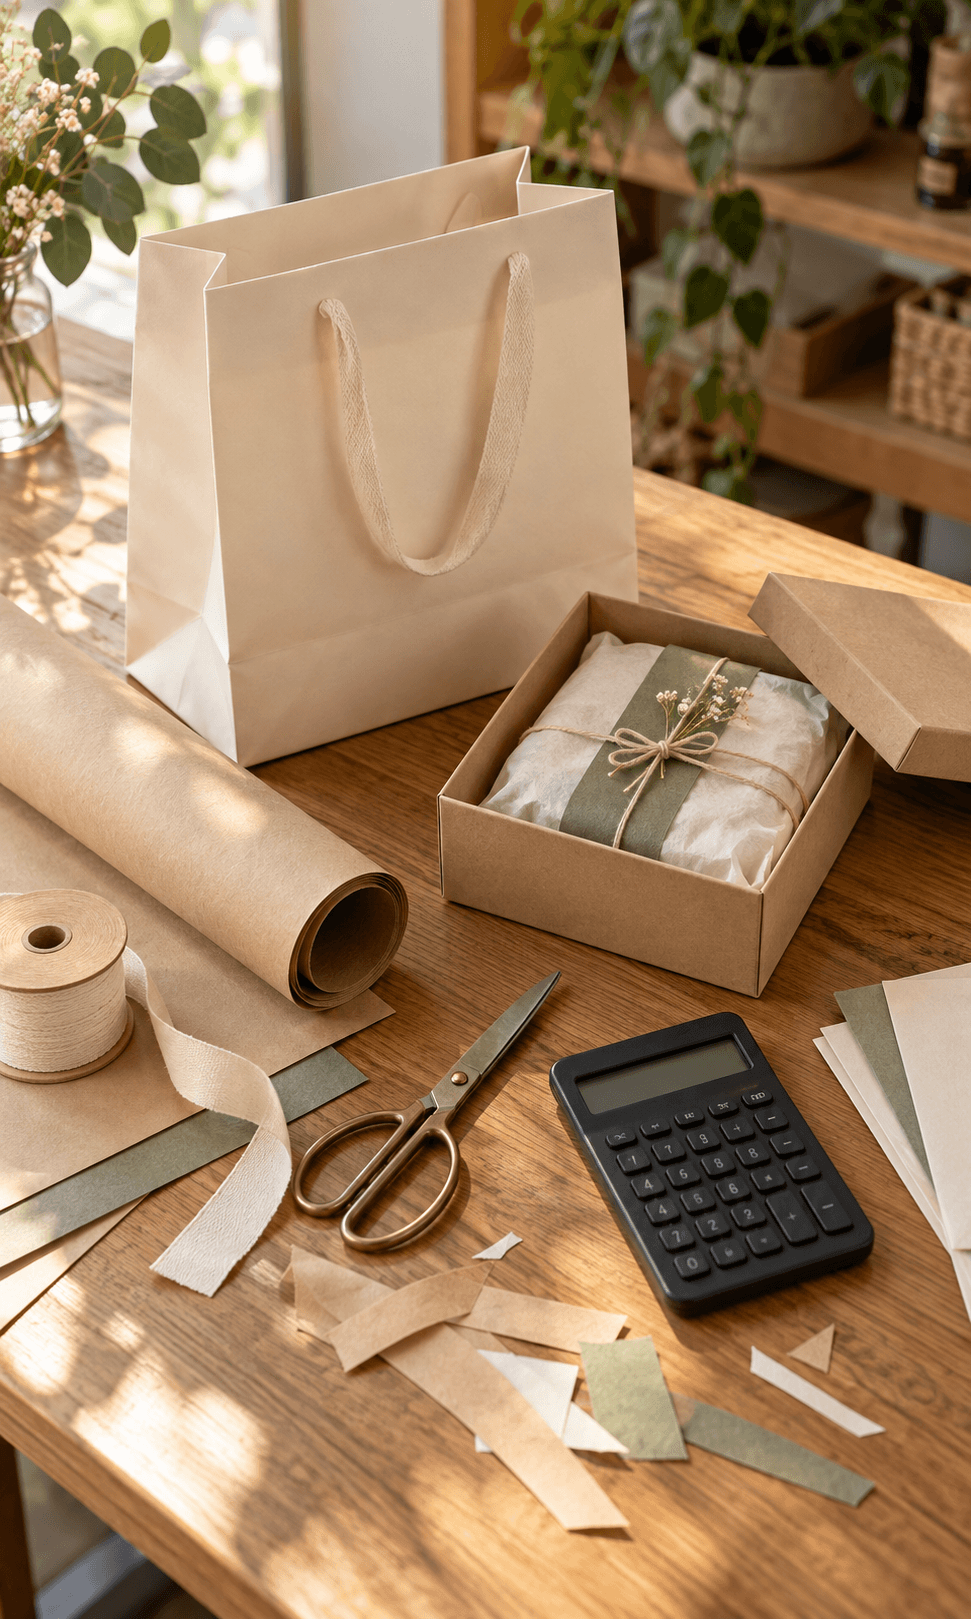
آخر ماه که خریدهای فروشگاه را جمع میزنید، هزینه بستهبندی معمولاً میان چند فاکتور پخش شده است: یکبار ساک دستی، یکبار کاغذ، کمی روبان و چند بسته جعبه. تا اینها کنار هم ننشینند، معلوم نمیشود آمادهکردن هر سفارش واقعاً چقدر هزینه دارد.
برای محاسبه هزینه بستهبندی هر فروش، از چیزهایی شروع کنید که برای همان سفارش مصرف میشود. قیمت خرید یک بگ فقط بخشی از عدد نهایی است. اندازه نامناسب، پرت کاغذ و دوبارهکاری هم میتوانند هزینه را بالا ببرند، بیآنکه در نگاه اول دیده شوند.
اول مشخص کنید درباره کدام نوع سفارش صحبت میکنید
تحویل یک شال در فروشگاه با ارسال چند ظرف شکستنی یکسان نیست. اگر برای همه یک میانگین کلی بگیرید، ممکن است سفارشهای ساده، هزینه سفارشهای پرمصرف را پنهان کنند. بهتر است چند الگوی واقعی داشته باشید؛ مثلاً «خرید حضوری کوچک»، «هدیه داخل جعبه» و «مرسوله قابل ارسال».
برای هر الگو، مواد مصرفی را روی میز بچینید و یک سفارش را مثل همیشه آماده کنید. بگ، جعبه، کاغذ، کارت، چسب و متعلقات را بنویسید. چیزی که در بسته نهایی دیده نمیشود، مثل تکههای دورریز یا چسب مصرفی، باز هم ممکن است هزینه داشته باشد.
فرمول ساده هزینه بستهبندی
هزینه مواد مصرفی هر سفارش = هزینه بگ و جعبه + سهم کاغذ و پوشش + سهم چسب و متعلقات
اگر هزینه نیروی آمادهسازی را هم میخواهید حساب کنید، آن را جدا به این عدد اضافه کنید. فقط مراقب باشید هزینهای را که قبلاً در بخش دیگری از حسابها ثبت کردهاید دوباره نشمارید.
در مثال زیر، همه مبلغها فرضی و صرفاً برای توضیح روش محاسبهاند؛ قیمت روز یا پیشنهاد فروش تعدادبالا نیستند.
| مواد مصرفی برای یک سفارش | هزینه فرضی |
|---|---|
| یک ساک دستی | ۲۰٬۰۰۰ تومان |
| سهم کاغذ مصرفی | ۳٬۰۰۰ تومان |
| کارت و متعلقات | ۲٬۰۰۰ تومان |
| جمع مواد | ۲۵٬۰۰۰ تومان |
اگر برای بعضی فروشها جعبه هم لازم است، هزینه آن باید به همان گروه سفارش اضافه شود. استفاده از یک عدد ثابت برای همه خریدها، تفاوت مصرف را از بین میبرد.
پولی که برای خرید دادهاید با هزینه مصرف این ماه فرق دارد
ممکن است این ماه ۵۰۰ بگ خریده باشید، اما فقط ۱۰۰ عدد مصرف شود. برای بررسی نقدینگی، مبلغ خرید ۵۰۰ عدد مهم است؛ برای دانستن هزینه بستهبندی فروشهای این ماه، مقدار مصرفشده را بررسی میکنید. ۴۰۰ عدد باقیمانده هنوز موجودی شماست.
این تفکیک ساده جلوی یک خطای رایج را میگیرد: تقسیم تمام خریدهای بستهبندی بر فروش یک ماه، بدون توجه به موجودی اول و آخر دوره. از آن طرف، موجودی قدیمی که امسال مصرف میشود هم نباید صرفاً چون امسال خریداری نشده، بدون هزینه در نظر گرفته شود.
سهم کاغذ، روبان و چسب را چطور به دست بیاوریم؟
برای موادی که دانهای نیستند، یک مقدار مشخص را در چند سفارش مشابه مصرف کنید و خروجی را بشمارید. مثلاً اگر کاغذی با هزینه فرضی ۶۰۰ هزار تومان، پس از برش و کنارگذاشتن قسمتهای غیرقابل استفاده، برای ۲۰۰ بسته مصرف شود، سهم کاغذ هر بسته ۳ هزار تومان است.
اگر باقیمانده کاغذ بعداً برای بستههای کوچکتر استفاده میشود، آن را بیدلیل دورریز حساب نکنید. محل مصرفش را جدا ثبت کنید. برای روبان هم طول مصرفشده در هر الگو را بسنجید؛ تخمین چشمی وقتی طرح بسته تغییر میکند، دقت چندانی ندارد.
بگ ارزانتر همیشه هزینه کمتری نمیسازد
یک بگ خیلی بزرگ ممکن است برای مرتبکردن محتویات به کاغذ بیشتری نیاز داشته باشد. یک بگ کوچک هم ممکن است باعث فشار به جعبه یا تعویض بسته شود. برای مقایسه اندازهها، راهنمای سایز ساک دستی را ببینید و انتخاب را با کالای بستهبندیشده خودتان تطبیق دهید.
جنس و ساختار بگ هم باید برای کاربرد مناسب باشد. انتخاب بین کرافت و گلاسه را فقط با قیمت انجام ندهید؛ دسته، کف، ظاهر تحویل و مواد اضافی لازم را کنار هم بگذارید. هزینه کمتر وقتی ارزش دارد که بسته همچنان کارش را درست انجام دهد.
زمان آمادهسازی را هم اندازه بگیرید
فرض کنید دو روش از نظر مواد تقریباً همقیمتاند، اما یکی نیاز به برش، تا و اصلاح بیشتری دارد. اگر این کار در ساعت شلوغ فروشگاه انجام میشود، تفاوت زمان مهم است. چند سفارش مشابه را آماده کنید و زمان و موارد دوبارهکاری را ثبت کنید؛ یک اجرای خیلی سریع یا خیلی کند، مبنای خوبی برای میانگین نیست.
برای ارزشگذاری زمان، از هزینه واقعی نیروی کار خودتان استفاده کنید. مبلغ عمومی و یکسانی برای همه فروشگاهها وجود ندارد. اگر آمادهسازی را به فروشنده یا واحد دیگری سپردهاید و هزینهاش در فاکتور آمده، همان را دوباره بهعنوان کار داخل فروشگاه حساب نکنید.
یک برگه کوچک برای کنترل ماهانه کافی است
| چیزی که ثبت میکنید | به چه تصمیمی کمک میکند؟ |
|---|---|
| تعداد سفارش هر الگو | مقدار واقعی مصرف |
| بگ، جعبه و متعلقات مصرفی | مقایسه هزینه گروهها |
| برشهای قابل استفاده و دورریز | اصلاح اندازه یا روش برش |
| زمان و دوبارهکاری | آمادهسازی سریعتر و منظمتر |
| بازخورد مربوط به بستهبندی | تشخیص صرفهجوییِ بدون افت کارایی |
برای کمکردن هزینه، لازم نیست از همان ابتدا ظاهر بسته را سادهتر کنید. گاهی اصلاح اندازه بگ، کمکردن پرت یا آمادهکردن برشهای پرتکرار، نتیجه بهتری دارد. تغییر را روی یک گروه سفارش امتحان کنید و بعد عددها را مقایسه کنید.
این هزینه چه اثری بر سود فروش دارد؟
اگر مبلغ ۲۵ هزار تومانِ مثال بالا برای هر سفارش واقعاً مصرف میشود، باید در بررسی نتیجه فروش دیده شود؛ حتی اگر در فاکتور مشتری ردیف جداگانهای نداشته باشد. اینکه آن را در کدام بخش حسابها ثبت میکنید به روش حسابداری شما بستگی دارد، اما برای تصمیم تجاری نباید ناپدید شود.
برای خرید بعدی، محصولات بستهبندی تعدادبالا و مدلهای ساک دستی کاغذی را با مقدار مصرف خودتان مقایسه کنید. واحد فروش، تعداد در بسته و هزینه تحویل را روشن کنید؛ بعد ببینید هر گزینه برای آمادهکردن یک سفارش چقدر تمام میشود.
وقتی این عدد را بدانید، انتخاب بستهبندی از یک سلیقه مبهم به تصمیمی روشنتر تبدیل میشود: کجا ارزش دارد بیشتر هزینه کنید و کجا فقط باید اندازه، مقدار یا روش کار را اصلاح کنید.
بدون دیدگاه